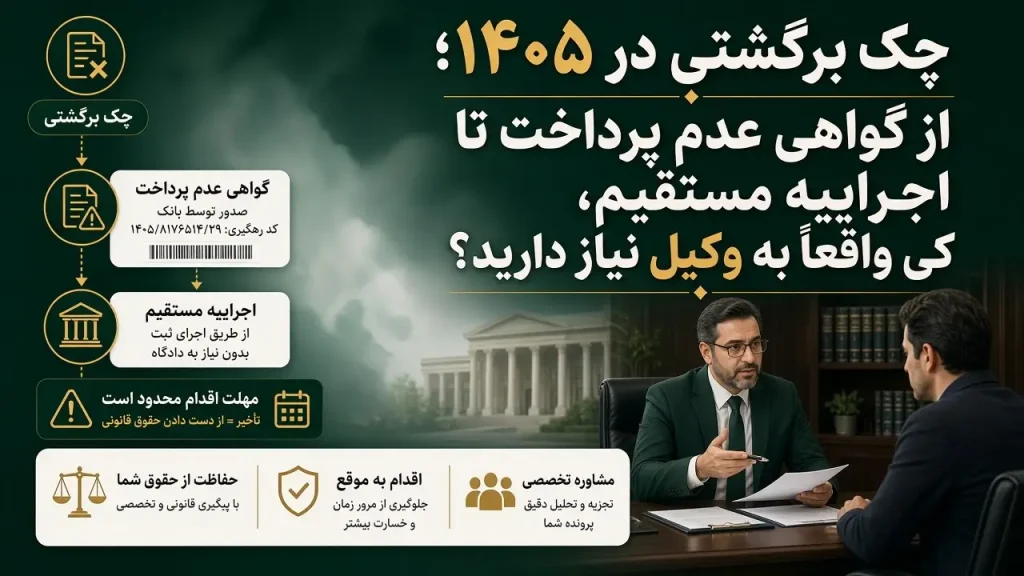
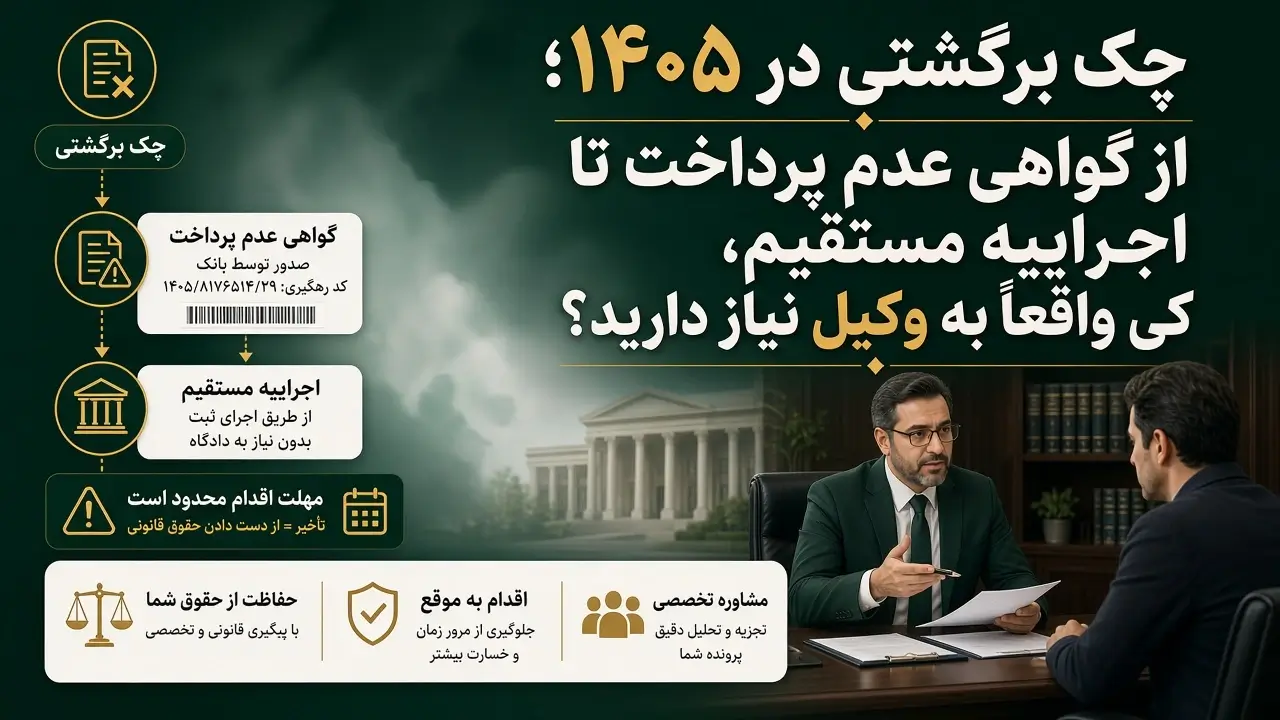
دارنده چک برگشتی سه مسیر قانونی دارد: گرفتن اجراییه مستقیم، طرح دادخواست حقوقی و شکایت کیفری. برای چکی که شرط و تضمینی در متنش ندارد، اجراییه مستقیم معمولاً سریعترین راه است و برای بسیاری از پروندهها حتی وکیل لازم ندارد.
اما در چند وضعیت، از چک تضمینی تا صادرکنندهای که اموالش را جابهجا میکند، یک اشتباه در انتخاب مسیر یا گذشتن یک مهلت میتواند وصول طلب را ماهها عقب بیندازد. این راهنما کمک میکند بفهمید پرونده شما در کدام دسته است.
مقیاس مسئله کوچک نیست: طبق آمار بانک مرکزی، در آبان ۱۴۰۴ از حدود ۸٫۷ میلیون فقره چک مبادلهشده، نزدیک به ۷۶۰ هزار فقره برگشت خورد و ۹۷٫۲ درصد آنها به دلیل کسری یا نبود موجودی بود.
قدم اول: گواهی عدم پرداخت را دقیق بخوانید
وقتی چک برگشت میخورد، بانک گواهی عدم پرداخت صادر میکند و اطلاعات چک را با یک کد رهگیری در سامانه چکهای برگشتی بانک مرکزی ثبت میکند. بدون این کد رهگیری، مراجع قضایی به درخواست رسیدگی نمیکنند.
دلیل برگشت که در گواهی آمده، مسیر بعدی را تعیین میکند. اگر علت، کسری موجودی است، همه مسیرها باز است. اگر صادرکننده دستور عدم پرداخت داده، مثلاً با ادعای مفقود شدن یا سرقت چک، اجراییه مستقیم ممکن نیست و باید سراغ دادگاه رفت.
یک نکته تازه هم وجود دارد: بانک مرکزی در تیر ۱۴۰۵ اعلام کرد چکهایی که به دلیل اختلال فنی در برخی بانکها برگشت خوردهاند، در رتبه اعتباری صادرکننده اعمال نمیشوند. اگر چک شما در آن بازه برگشت خورده، پیش از هر اقدام قضایی با صادرکننده تماس بگیرید؛ ممکن است مشکل از بانک بوده باشد.
سه مسیر در یک نگاه
مسیر | شرط اصلی | سرعت | کاربرد اصلی |
اجراییه مستقیم (ماده ۲۳) | چک بدون شرط و تضمین؛ برگشت به دلیلی غیر از دستور عدم پرداخت | سریعترین | وصول اصل مبلغ چک |
دادخواست حقوقی | برای همه چکها | کندتر | وقتی اجراییه ممکن نیست یا خسارت تأخیر هم مطالبه میشود |
شکایت کیفری | چک تاریخدار، بدون شرط و تضمین؛ رعایت مهلتهای ششماهه | متغیر | اهرم فشار بر صادرکننده |
مسیر اول: اجراییه مستقیم
ماده ۲۳ قانون صدور چک (اصلاحی ۱۳۹۷) به دارنده اجازه میدهد با ارائه گواهی عدم پرداخت، از دادگاه صالح درخواست صدور اجراییه کند؛ هم برای کسری مبلغ چک و هم برای حقالوکاله وکیل طبق تعرفه. یعنی بدون طی کردن یک دادرسی کامل، حکم اجرایی میگیرید.
شایان ذکر است برای دریافت خسارت تاخیرتادیه و هزینه دادرسی می بایست دادخواستی جداگانه تنظیم کرد.
این مسیر سه شرط دارد. وصول چک نباید به تحقق شرطی منوط شده باشد، در متن چک نباید نوشته شده باشد که بابت تضمین معامله یا تعهدی است، و گواهی عدم پرداخت نباید به دلیل دستور عدم پرداخت صادرکننده صادر شده باشد.
درخواست از طریق دفاتر خدمات الکترونیک قضایی ثبت میشود و اصل چک و گواهی عدم پرداخت باید همراه باشد. پس از صدور اجراییه، صادرکننده ده روز فرصت دارد مبلغ را بپردازد؛ در غیر این صورت، اجرای حکم طبق قانون نحوه اجرای محکومیتهای مالی ادامه پیدا میکند.
مسیر دوم: دادخواست حقوقی
اگر چک شرطی یا تضمینی است، یا صادرکننده دستور عدم پرداخت داده، راه اصلی طرح دعوای حقوقی است. این مسیر کندتر است، اما در آن میتوان علاوه بر اصل مبلغ، خسارت تأخیر تأدیه و هزینههای دادرسی را هم مطالبه کرد.
در دعوای حقوقی میتوان همزمان درخواست تأمین خواسته داد تا پیش از صدور رأی، معادل طلب از اموال صادرکننده توقیف شود. این درخواست برای پروندههایی که احتمال جابهجایی اموال در آنها هست، اهمیت زیادی دارد.
مسیر سوم: شکایت کیفری
صدور چک بلامحل در شرایطی جرم است، اما همه چکها جنبه کیفری ندارند. چک سفیدامضا، چک وعدهدار یا بدون تاریخ، چک مشروط و چک تضمینی اصولاً قابل تعقیب کیفری نیستند.
مهلتها هم سختگیرانهاند: دارنده باید ظرف شش ماه از تاریخ چک آن را به بانک ارائه دهد و ظرف شش ماه از صدور گواهی عدم پرداخت شکایت کند. اگر صادرکننده مبلغ را بپردازد یا شاکی رضایت دهد، تعقیب کیفری متوقف میشود؛ به همین دلیل شکایت کیفری بیشتر نقش اهرم فشار را دارد تا ابزار مستقیم وصول.
کدام مسیر برای چک شما مناسب است؟
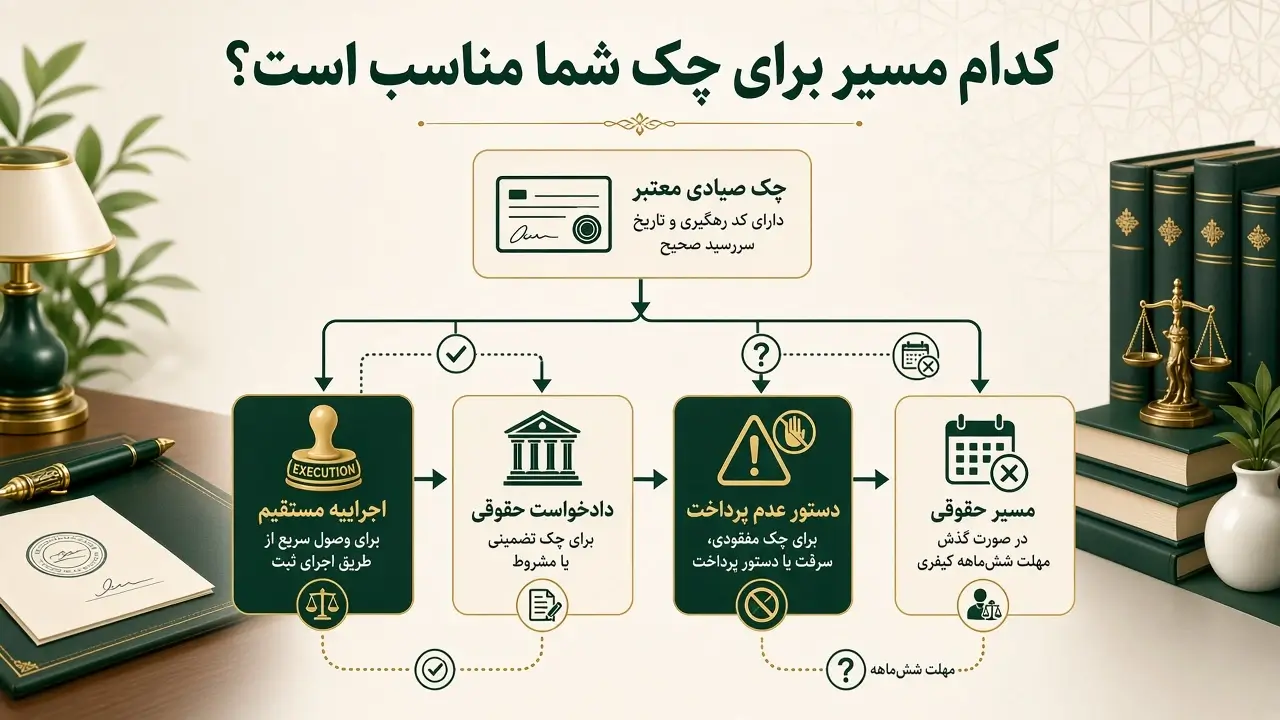
•چک صیادی، تاریخدار، بدون شرط و تضمین، و برگشت به دلیل کسری موجودی: اجراییه مستقیم را شروع کنید؛ در صورت نیاز همزمان شکایت کیفری هم ممکن است.
•چک تضمینی یا شرطی: اجراییه و شکایت کیفری ممکن نیست؛ دادخواست حقوقی بدهید.
•دستور عدم پرداخت با ادعای مفقودی یا سرقت: دادخواست حقوقی؛ ادعای صادرکننده باید در دادگاه بررسی شود.
•بیش از شش ماه از تاریخ چک گذشته و چک به بانک ارائه نشده: جنبه کیفری از دست رفته، اما مسیرهای حقوقی همچنان باز است.
کِی واقعاً به وکیل نیاز دارید؟
برای یک چک ساده با مبلغ متوسط که شرایط ماده ۲۳ را دارد، بسیاری از دارندگان خودشان از طریق دفاتر خدمات الکترونیک قضایی اقدام میکنند. اما در این وضعیتها مشورت با وکیل، پیش از هر اقدامی، هزینه کمتری از اشتباه دارد:
•مبلغ چک بالاست و احتمال میدهید صادرکننده اموالش را منتقل کند.
•چک تضمینی یا شرطی است و باید رابطه پایه، مثل قرارداد یا معامله، را در دادگاه ثابت کنید.
•صادرکننده دستور عدم پرداخت داده و ادعای مفقودی، سرقت یا جعل کرده است.
•صادرکننده شرکت است و پای مسئولیت امضاکننده و شرکت در میان است.
•چند چک از یک صادرکننده دارید و ترتیب اقدام برایشان مهم است.
اگر پرونده شما در یکی از این دستههاست، میتوانید از معرفی کانون وکلای استان یا فهرست وکلای متخصص دعاوی چک در شهر خودتان شروع کنید. پیش از قرارداد، پروانه وکیل را از طریق سامانه استعلام وضعیت وکیل در درگاه عدل ایران بررسی کنید.
۵ اشتباه رایج دارندگان چک
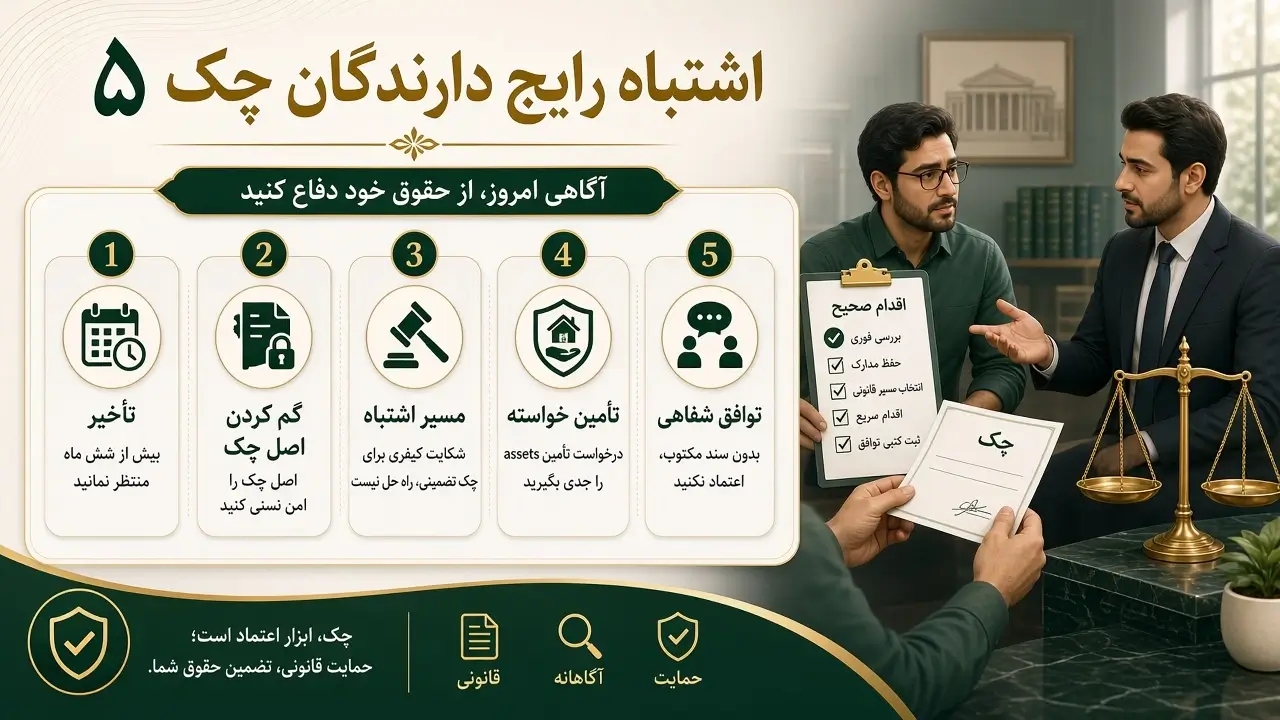
1.صبر کردن بیش از شش ماه. بسیاری با امید به توافق، ارائه چک به بانک را عقب میاندازند و جنبه کیفری را از دست میدهند.
2.گم کردن اصل چک یا گواهی. بدون اصل چک و گواهی عدم پرداخت دارای کد رهگیری، هیچ مسیر سریعی باز نیست.
3.انتخاب کیفری برای چک تضمینی. شکایت کیفری برای چک تضمینی به نتیجه نمیرسد و فقط وقت را میگیرد.
4.غفلت از تأمین خواسته. در پروندههای حقوقی، تا رأی صادر شود ممکن است اموالی برای توقیف باقی نماند.
5.توافق شفاهی بدون سند. هر قسطبندی یا توافق با صادرکننده را مکتوب کنید و تا پرداخت کامل، اصل چک را تحویل ندهید.
پرسشهای متداول
اجراییه چک برگشتی چقدر طول میکشد؟
مدت دقیق به حوزه قضایی بستگی دارد، اما این مسیر از دادرسی کامل بسیار کوتاهتر است. پس از صدور اجراییه، صادرکننده ده روز برای پرداخت فرصت دارد.
آیا برای چک تضمینی میشود اجراییه گرفت؟
خیر. طبق ماده ۲۳ قانون صدور چک، اگر در متن چک قید شده باشد که بابت تضمین معامله یا تعهد است، اجراییه مستقیم صادر نمیشود و باید دادخواست حقوقی داد.
مهلت شکایت کیفری چک برگشتی چقدر است؟
ارائه چک به بانک ظرف شش ماه از تاریخ چک، و شکایت ظرف شش ماه از صدور گواهی عدم پرداخت.
اگر صادرکننده پول را بدهد، شکایت کیفری چه میشود؟
با پرداخت وجه چک یا رضایت شاکی، تعقیب کیفری متوقف میشود.